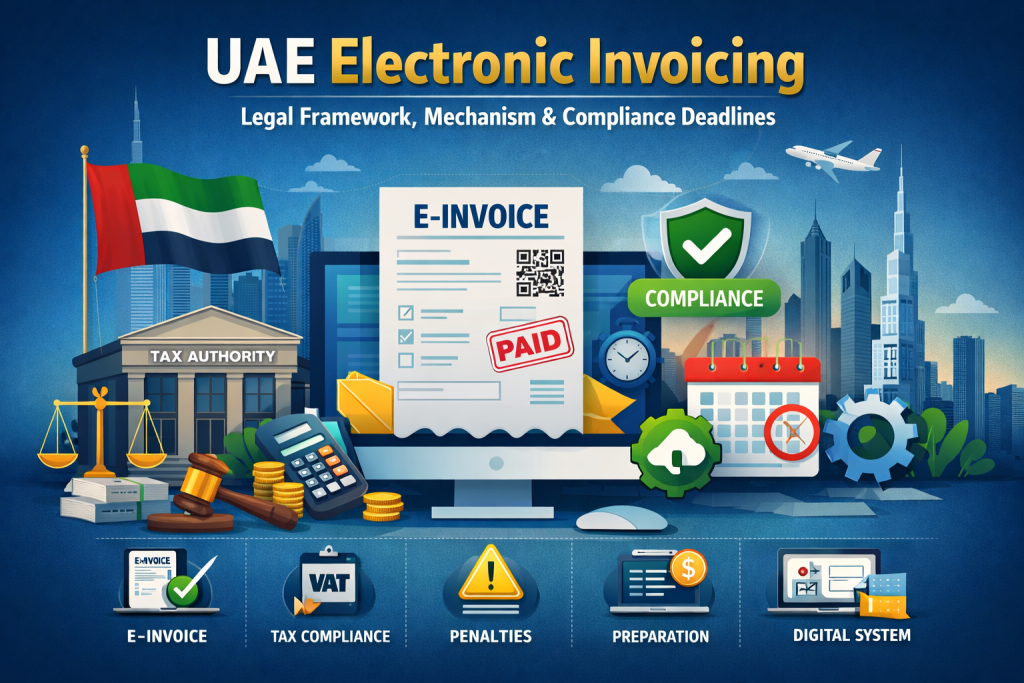
阿拉伯联合酋长国电子发票
法律框架、运行机制与合规截止期限
阿拉伯联合酋长国已采用电子发票系统,作为一项重要的监管和技术转型举措,旨在全面实现发票生命周期的数字化。该举措提高了税务透明度,减少了错误,并提升了增值税(VAT)合规的效率。更重要的是,它使监管与审计流程能够基于结构化、机器可读的数据开展,而不再仅依赖形式化或纸质合规。
法律与监管框架
阿联酋的电子发票系统建立在一个全面的联邦立法框架之上,其中包括税收法律、税务程序立法以及规范服务提供商认证的部长级决定。该运行模式依赖于经批准的服务提供商,在一个可互操作的框架内,将商业交易与税务申报无缝连接。
电子发票的定义
电子发票并非 PDF 文档,而是经过结构化的数字文档,可通过电子方式创建、传输和接收,并支持自动处理。此定义同样适用于贷项通知单,并包含增值税(VAT)申报和监管合规所需的所有税务相关数据。
系统运行机制
电子发票遵循一个完整的生命周期,首先以结构化数字格式创建,并包含必填数据字段。然后,通过经批准的服务提供商对发票进行验证,向联邦税务局报告,电子传送给买方,最终根据法定记录保存要求,在阿联酋境内安全存储为数字形式。
基于时间的义务
纳税人须在商业交易发生之日起 14 天内开具并传送电子发票或贷项通知单,并在规定时间内向联邦税务局报告。如发生技术故障,必须在两个工作日内通知税务局。
强制实施时间表
电子发票系统将分阶段实施,首先与经批准的服务提供商签约,然后进行强制应用。大型企业须自 2027 年 1 月起遵守,中小企业自 2027 年 7 月起遵守,政府机构自 2027 年 10 月起遵守。签约截止日期将根据实体类别而有所不同。
经批准服务提供商的角色
经批准的服务提供商在电子发票系统中起着核心作用,不仅在技术层面,而且在法律和运营层面。他们确保数据标准化,并根据国家批准的标准实现贸易伙伴之间的互操作性。
会计、税务影响与准备情况
该系统要求从基于文档的会计转向以数据驱动的会计流程。这需要评估企业资源计划(ERP)系统的准备情况、税务数据管理、时间控制,以及建立合规的本地存档政策。同时,还需要明确的业务连续性计划和用于管理技术中断的结构化流程。